Table of Contents
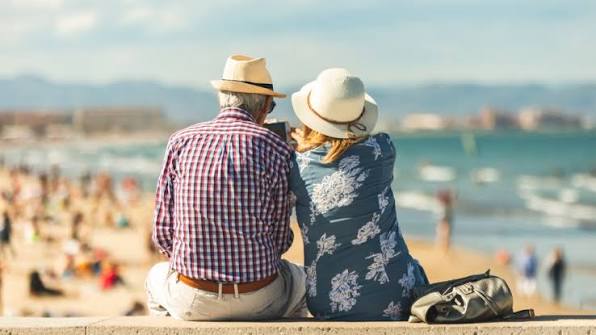
ভ্রমণ মানে শুধু নতুন জায়গা দেখা নয়, জীবনের জমে থাকা ক্লান্তি ঝেড়ে ফেলে নতুন করে আনন্দ খুঁজে নেওয়া। বয়স বাড়লেও সেই আনন্দের আকাঙ্ক্ষা কমে না। বরং জীবনের একটা পর্যায়ে এসে অনেকেই চান পরিবারকে সঙ্গে নিয়ে পাহাড়, সমুদ্র কিংবা সবুজে ঘেরা গ্রাম থেকে ঘুরে আসতে। কেউ যেতে চান দেশের বাইরে, কেউ আবার জীবনের ব্যস্ত দিনগুলো পেছনে ফেলে দেখতে চান দেশের চেনা-অচেনা জনপদ।
তবে বয়স বাড়ার সঙ্গে সঙ্গে ভ্রমণের প্রস্তুতিতেও যুক্ত হয় কিছু বাড়তি ভাবনা। পথের নিরাপত্তা, নিয়মিত খরচ, জরুরি প্রয়োজনে টাকা পাওয়া কিংবা ব্যাংকিং সেবা ব্যবহারের সুবিধা—সবকিছুই হয়ে ওঠে গুরুত্বপূর্ণ। বিশেষ করে নগদ টাকা বহন, ব্যাংক কার্ড ব্যবহার এবং মোবাইল ব্যাংকিংয়ের ক্ষেত্রে একটু অসতর্কতা আনন্দের ভ্রমণকে পরিণত করতে পারে দুশ্চিন্তায়।
তাই প্রবীণদের ভ্রমণকে আরও স্বস্তিদায়ক করতে ভ্রমণ পরিকল্পনার পাশাপাশি প্রয়োজন সঠিক ব্যাংকিং প্রস্তুতি। কারণ, ভ্রমণের পথে আর্থিক নিরাপত্তা নিশ্চিত থাকলে নতুন জায়গা দেখার আনন্দও হয়ে ওঠে আরও নির্ভার।
ভ্রমণের বাজেটে থাকুক জরুরি খরচের হিসাব
ভ্রমণের পরিকল্পনা করার সময় অনেকেই যাতায়াত, হোটেল, খাবার ও দর্শনীয় স্থান ঘুরে দেখার খরচ হিসাব করেন। কিন্তু হঠাৎ অসুস্থ হয়ে পড়া, ওষুধ কেনা, যাতায়াতের সময় পরিবর্তন কিংবা অতিরিক্ত এক রাত হোটেলে থাকার প্রয়োজন হলে কী হবে? প্রবীণদের ক্ষেত্রে এসব পরিস্থিতির জন্য আগাম আর্থিক প্রস্তুতি থাকা আরও জরুরি।

ভ্রমণের আগে সম্ভাব্য খরচের পাশাপাশি জরুরি প্রয়োজনের জন্য আলাদা অর্থ রাখা ভালো। সব টাকা একসঙ্গে খরচের জন্য নির্ধারণ না করে কিছু অর্থ সংরক্ষিত রাখলে বিপদের সময় অন্যের ওপর নির্ভরতা কমে। এই অর্থের একটি অংশ নগদে এবং প্রয়োজন অনুযায়ী অন্য অংশ ব্যাংক হিসাব বা কার্ডে রাখা যেতে পারে।
তবে কত টাকা নগদে রাখা হবে, তা নির্ভর করবে ভ্রমণের ধরন, সময়কাল ও গন্তব্যের ওপর। দেশের প্রত্যন্ত অঞ্চলে ভ্রমণের সময় সব জায়গায় কার্ড বা ডিজিটাল পেমেন্টের সুবিধা নাও পাওয়া যেতে পারে। আবার বড় শহর কিংবা বিদেশ ভ্রমণে কার্ডের ব্যবহার সুবিধাজনক হতে পারে। তাই গন্তব্যের পরিস্থিতি বুঝে অর্থ বহনের ব্যবস্থা করাই বুদ্ধিমানের কাজ।
নগদ টাকা বহনে চাই বাড়তি সতর্কতা
বয়স বাড়ার সঙ্গে সঙ্গে অনেকের পক্ষে মোবাইল অ্যাপ বা কার্ডের মাধ্যমে লেনদেন করা কিছুটা কঠিন মনে হতে পারে। ফলে তাঁরা নগদ টাকার ওপর বেশি নির্ভর করেন। কিন্তু ভ্রমণের সময় সব টাকা একই মানিব্যাগে রাখা ঝুঁকিপূর্ণ।
বিশেষজ্ঞদের পরামর্শ হলো, প্রয়োজনীয় নগদ অর্থ কয়েক ভাগে ভাগ করে নিরাপদ স্থানে রাখা। দৈনন্দিন খরচের টাকা সহজে পাওয়া যায়—এমন জায়গায় রাখা যেতে পারে। আর জরুরি প্রয়োজনে ব্যবহারের অর্থ আলাদা স্থানে রাখা ভালো। তবে অতিরিক্ত নগদ অর্থ বহন না করাই নিরাপদ।
একই সঙ্গে পাসপোর্ট, জাতীয় পরিচয়পত্র, ব্যাংক কার্ড ও অন্যান্য গুরুত্বপূর্ণ কাগজপত্র এক জায়গায় না রাখার বিষয়টিও বিবেচনায় রাখা উচিত। সবকিছু একসঙ্গে হারিয়ে গেলে আর্থিক লেনদেনের পাশাপাশি পরিচয় যাচাই ও যাতায়াতেও সমস্যা তৈরি হতে পারে।
পরিবারের সঙ্গে ভ্রমণ করলে পরিবারের একজন বিশ্বস্ত সদস্যের কাছে জরুরি যোগাযোগের তথ্য এবং ব্যাংকের কার্ড হারালে যোগাযোগ করার নম্বর রাখা যেতে পারে। তবে নিরাপত্তার জন্য কার্ডের পিন, ওটিপি কিংবা ব্যাংকিং পাসওয়ার্ড কাউকে জানানো উচিত নয়।
ব্যাংক কার্ড: সুবিধা আছে, বুঝে ব্যবহারও জরুরি
প্রবীণ ভ্রমণকারীদের জন্য ডেবিট বা ক্রেডিট কার্ড হতে পারে নগদ অর্থ বহনের একটি বিকল্প। হোটেল বুকিং, কেনাকাটা কিংবা নির্দিষ্ট প্রতিষ্ঠানে বিল পরিশোধের ক্ষেত্রে কার্ড ব্যবহার সুবিধাজনক। বিদেশ ভ্রমণের ক্ষেত্রে আন্তর্জাতিক লেনদেনের উপযোগী কার্ড থাকলে কিছু ক্ষেত্রে নগদ বৈদেশিক মুদ্রা বহনের প্রয়োজনও কমতে পারে।
তবে কার্ড ব্যবহারের আগে কয়েকটি বিষয় জেনে নেওয়া প্রয়োজন। কার্ডটি কোথায় ব্যবহার করা যাবে, লেনদেনের সীমা কত, কী ধরনের ফি প্রযোজ্য এবং জরুরি প্রয়োজনে কার্ড বন্ধ করার ব্যবস্থা কী—এসব তথ্য ব্যাংক থেকে জেনে নেওয়া ভালো।
বিদেশ ভ্রমণে কার্ড ব্যবহারের ক্ষেত্রে বৈদেশিক মুদ্রা রূপান্তরের খরচ ও প্রযোজ্য নিয়মও গুরুত্বপূর্ণ। বাংলাদেশ ব্যাংকের নির্দেশনা অনুযায়ী আন্তর্জাতিক কার্ডের মাধ্যমে ভ্রমণসংক্রান্ত বৈদেশিক মুদ্রা ব্যবহারের ক্ষেত্রেও প্রযোজ্য বিধিবিধান অনুসরণ করতে হয়। তাই যাত্রার আগে সংশ্লিষ্ট ব্যাংকের কাছ থেকে সর্বশেষ নিয়ম জেনে নেওয়া উচিত।
বিশেষ করে যারা প্রথমবার বিদেশে যাচ্ছেন, তাঁদের কার্ড ব্যবহারের পদ্ধতি আগে থেকেই বুঝে নেওয়া দরকার। প্রয়োজনে পরিবারের কোনো সদস্যের সহায়তায় একটি ছোট পরীক্ষামূলক লেনদেন করে অভ্যস্ত হওয়া যেতে পারে।
এটিএম বুথে টাকা তোলার সময় সতর্কতা
ভ্রমণের পথে নগদ অর্থ শেষ হয়ে গেলে এটিএম বুথ থেকে টাকা তোলার প্রয়োজন হতে পারে। কিন্তু অপরিচিত জায়গায় এটিএম ব্যবহারের সময় অসতর্ক হলে প্রতারণা বা কার্ড চুরির ঝুঁকি তৈরি হয়।
প্রবীণদের জন্য নিরাপদ, আলোযুক্ত ও পরিচিত ব্যাংক শাখার কাছাকাছি এটিএম বুথ ব্যবহার করা ভালো। পিন দেওয়ার সময় অন্য কেউ যেন তা দেখতে না পারে, সেদিকে খেয়াল রাখতে হবে। অপরিচিত কেউ সাহায্য করার প্রস্তাব দিলেও নিজের কার্ড ও পিন তার হাতে তুলে দেওয়া উচিত নয়।
লেনদেন শেষ হওয়ার পর কার্ড, টাকা ও রসিদ সঙ্গে নেওয়া হয়েছে কি না, তা নিশ্চিত হওয়া প্রয়োজন। বুথে অস্বাভাবিক কোনো যন্ত্রাংশ বা সন্দেহজনক পরিস্থিতি চোখে পড়লে সেখানে লেনদেন না করাই নিরাপদ।
ব্যাংকগুলোর নিরাপত্তা নির্দেশনায়ও অপরিচিত ব্যক্তির সহায়তা এড়িয়ে চলা, পিন গোপন রাখা এবং সন্দেহজনক লেনদেন দ্রুত ব্যাংককে জানানোর ওপর গুরুত্ব দেওয়া হয়েছে।
ডিজিটাল ব্যাংকিংয়ে প্রতারণা এড়ানোর উপায়
প্রযুক্তির উন্নতির সঙ্গে ব্যাংকিং সেবা সহজ হয়েছে। এখন মোবাইল ফোন থেকেই অনেক ক্ষেত্রে হিসাবের ব্যালান্স দেখা, টাকা পাঠানো কিংবা লেনদেনের তথ্য জানা সম্ভব। কিন্তু প্রযুক্তির এই সুবিধার পাশাপাশি বেড়েছে প্রতারণার নানা কৌশলও।
বিশেষ করে প্রবীণদের লক্ষ্য করে প্রতারকরা কখনো ব্যাংক কর্মকর্তা, কখনো মোবাইল ব্যাংকিং প্রতিষ্ঠানের কর্মী পরিচয় দিয়ে ফোন করতে পারে। তারা অ্যাকাউন্ট বন্ধ হয়ে যাওয়ার ভয় দেখিয়ে কিংবা পুরস্কার পাওয়ার প্রলোভন দিয়ে ব্যক্তিগত তথ্য সংগ্রহের চেষ্টা করতে পারে।
এ ধরনের ফোন বা বার্তা পেলে আতঙ্কিত না হয়ে যাচাই করা জরুরি। ব্যাংক বা আর্থিক প্রতিষ্ঠানের পরিচয় দিলেই কাউকে বিশ্বাস করা যাবে না। নিজের পিন, পাসওয়ার্ড, কার্ডের নিরাপত্তা কোড কিংবা একবার ব্যবহারযোগ্য ওটিপি কারও সঙ্গে ভাগ করা যাবে না। কোনো ব্যক্তি নিজেকে ব্যাংক কর্মকর্তা পরিচয় দিলেও এসব তথ্য চাওয়া হলে সতর্ক থাকতে হবে।
অপরিচিত লিংকে ক্লিক করে ব্যাংকিং অ্যাপে প্রবেশ করা কিংবা অজানা উৎস থেকে অ্যাপ ইনস্টল করাও বিপজ্জনক হতে পারে। ব্যাংকিংয়ের জন্য প্রতিষ্ঠানের আসল অ্যাপ ব্যবহার করা এবং সম্ভব হলে নিরাপদ ইন্টারনেট সংযোগ নিশ্চিত করা প্রয়োজন।
প্রবীণ কেউ স্মার্টফোন ব্যবহারে স্বচ্ছন্দ না হলে তাঁকে ধীরে ধীরে প্রয়োজনীয় কাজগুলো শেখানো যেতে পারে। যেমন, ব্যাংকের ব্যালান্স দেখা, লেনদেনের বার্তা পড়া কিংবা সন্দেহজনক ফোন এলে কীভাবে যোগাযোগ বন্ধ করতে হবে। পরিবারের সদস্যরা পাশে থেকে সাহায্য করতে পারেন, তবে আর্থিক হিসাবের নিয়ন্ত্রণ ও গোপন তথ্যের নিরাপত্তা বজায় রাখা জরুরি।
জরুরি পরিস্থিতিতে কী করবেন?
ধরা যাক, পাহাড়ি কোনো পর্যটনকেন্দ্রে ঘুরতে গিয়ে একজন প্রবীণের মানিব্যাগ হারিয়ে গেল। তার কাছে থাকা ব্যাংক কার্ডটিও পাওয়া যাচ্ছে না। এমন পরিস্থিতিতে প্রথম কাজ হবে আতঙ্কিত না হয়ে দ্রুত ব্যবস্থা নেওয়া।
কার্ড হারিয়ে গেলে সংশ্লিষ্ট ব্যাংকের সরকারি হটলাইন বা নির্ধারিত মাধ্যমে যোগাযোগ করে কার্ডটি বন্ধ করার অনুরোধ জানাতে হবে। অ্যাকাউন্টে সন্দেহজনক লেনদেন হয়েছে কি না, তা যাচাই করাও জরুরি। লেনদেনের কোনো অননুমোদিত তথ্য পাওয়া গেলে দ্রুত ব্যাংককে জানিয়ে অভিযোগের তথ্য সংরক্ষণ করতে হবে।
ভ্রমণের আগে ব্যাংকের জরুরি যোগাযোগ নম্বর, কার্ড বন্ধ করার পদ্ধতি এবং প্রয়োজনীয় পরিচয়পত্রের কপি নিরাপদভাবে সংরক্ষণ করা থাকলে এ ধরনের পরিস্থিতি সামলানো সহজ হয়। বিদেশে গেলে ভ্রমণবিমার শর্ত, জরুরি চিকিৎসা ব্যয় এবং প্রয়োজন হলে অর্থ পাওয়ার বিকল্প ব্যবস্থাও আগেই জেনে রাখা ভালো।
আরেকটি গুরুত্বপূর্ণ বিষয় হলো, ভ্রমণসঙ্গী বা পরিবারের অন্তত একজন যেন জানেন জরুরি প্রয়োজনে কীভাবে যোগাযোগ করতে হবে। এতে প্রবীণ ব্যক্তি একা কোথাও সমস্যায় পড়লেও সহায়তা পাওয়ার পথ সহজ হতে পারে।
ভ্রমণ হোক স্বাধীন, নিরাপত্তা থাকুক সঙ্গে
বয়স বাড়া মানেই ভ্রমণের ইচ্ছাকে সীমাবদ্ধ করে রাখা নয়। বরং যথাযথ পরিকল্পনা থাকলে প্রবীণরাও নিজের পছন্দমতো জায়গায় ঘুরতে পারেন, নতুন মানুষের সঙ্গে পরিচিত হতে পারেন, প্রকৃতির সান্নিধ্যে সময় কাটাতে পারেন। আর্থিক নিরাপত্তা সেই স্বাধীনতাকে আরও দৃঢ় করে।
এ জন্য ভ্রমণের আগে বাজেট তৈরি, নগদ অর্থ ও কার্ডের সঠিক সমন্বয়, জরুরি খরচের ব্যবস্থা এবং ডিজিটাল প্রতারণা সম্পর্কে সচেতনতা—সবকিছুই সমান গুরুত্বপূর্ণ। ব্যাংকিংয়ের প্রতিটি নিয়ম জানা না থাকলেও প্রয়োজনীয় কয়েকটি অভ্যাস গড়ে তোলা যায়।
পরিবার, ব্যাংক ও ভ্রমণসেবার সঙ্গে যুক্ত প্রতিষ্ঠানগুলোও প্রবীণদের জন্য সহজবোধ্য তথ্য এবং প্রয়োজনীয় সহায়তা নিশ্চিত করতে পারে। ব্যাংকিং সেবা যত বেশি সহজ ও নিরাপদ হবে, ততই প্রবীণদের ভ্রমণ হবে স্বস্তির।
কারণ, জীবনের কোনো বয়সেই নতুন পথের ডাক থেমে থাকে না। প্রয়োজন শুধু পথচলার প্রস্তুতি। আর সেই প্রস্তুতিতে আর্থিক নিরাপত্তা নিশ্চিত থাকলে ভ্রমণের প্রতিটি মুহূর্তে দুশ্চিন্তার চেয়ে আনন্দই হয়ে উঠতে পারে বড়।